
 4 日前
6
国が毎月売り出す「個人向け国債」の販売が伸びている。2025年度の発行総額は6兆1526億円と前年度比36.9%増えた。利率も上がり続けており、10月8日に募集が始まった11月発行分は、固定5年で年2.39%となった。
日本銀行も9月の金融政策決定会合で政策金利を1.0%程度から1.25%程度へ引き上げた。金利のある時代の選択肢として、その仕組みを整理する。
「国への貸し付け」1万円から買えて上限なし
国債は国が財源を確保するために発行する債券だ。買い手は国にお金を貸して利子を受け取り、満期に元本を返してもらう。個人向け国債は最低1万円から1万円単位で買え、上限はない。銀行や証券会社など872機関が取り扱う。
商品は3タイプ。それぞれの特徴は?
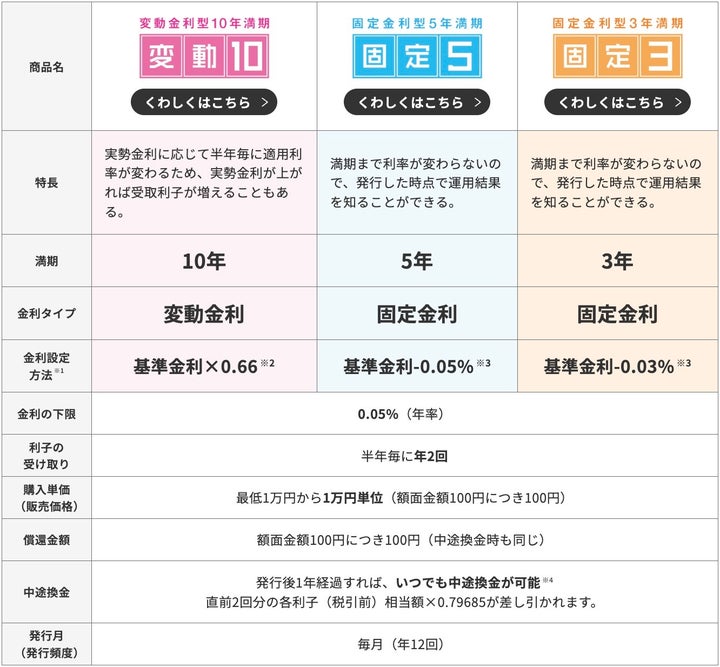
固定3年と固定5年は利率が満期まで変わらず、変動10年は半年ごとに見直される。いずれも年0.05%の下限がある。
財務省
11月発行分の固定5年の利率は年2.39%で、100万円分買うと、税引前で年2万3900円の利子を受け取る計算になる。満期が最も長い変動10年の利率が固定5年を下回るのは、算式の違いによる。11月発行分の変動10年は、10年国債の利回り3.10%に0.66を掛けるため、2.05%にとどまった。
この算式はかつての「基準金利−0.8%」から改められたもので、金利が上がった今は掛け目の影響が大きく出ている。
申し込みは、毎月の募集期間に
購入は毎月の募集期間に金融機関で申し込み、原則として翌月15日に発行される。10月募集分は10月8日~30日に募集し、11月16日に発行される。利率は募集開始前の市場金利をもとに決まり、財務省が公表する。
途中で換金しても元本割れしない
発行から1年たてば、国が額面で買い取る形でいつでも換金できる。その際、直前2回分の利子(税引前)に0.79685を掛けた額が差し引かれる。11月発行分の固定5年100万円なら約1万9045円で、直近1年分の利子の手取り額にあたる。利子の分は手放すことになるが、元本は減らない。
市場で売るしかない新窓販国債は元本割れの恐れがあり、この点が大きく異なる。保有者の死亡や大規模災害の被災時は、1年以内でも換金できる。
12月募集分から「個人向け国債プラス」
財務省は12月募集分(2027年1月発行分)から販売対象を一部の法人等に広げ、名称を「個人向け国債プラス」に改める。非営利法人や非上場法人などが対象で、国債の安定保有層を広げる狙いだ。
個人にとっての仕組みは変わらず、すでに発行された分の扱いもそのままだ。2025年度末の発行残高は19.6兆円と、前年度末の15.5兆円から大きく増えた。
商品性そのものの見直しも議論が始まった。財務省が5月の研究会で示した資料によると、販売する金融機関からは変動10年の掛け目の変更や中途換金制限の見直し、物価連動債や20年・30年の超長期債の導入を求める声が出た。
財務省が委託した個人向けアンケートでは、新商品として元本が物価に連動するタイプを望む回答が最も多く、金融商品の購入経験者5000人の33.6%に上った。
政府も普及に力を入れる。片山さつき財務相は6月の記者会見で、元本が確実に戻るのにまだ選ばれていないとして「伸びる価値はいくらでもある」と述べた。
8月25日の会見では、商品性の見直しと新商品の設計を急いでいると説明。NISA対象化などの税制優遇には、高所得者優遇にならないかといった論点もあるとして、与党などと丁寧に議論する考えを示している。


 English (US) ·
 Japanese (JP) ·