
 2 ヶ月前
15
エイチ・アイ・エスは7月31日、株主優待制度の拡充を発表した。
改定内容は、以下の通り。獲得上限額や有効期限、優待が使える価格帯を拡大するとともに、長期保有株主向けの優待や抽選制の特別企画も新たに設ける。
① 保有株数の区分を3区分から5区分に拡大し、年間の獲得上限を1万2000円分から最大10万円分に増額。あわせて2026年10月31日を基準日とする株主には、3000円分の特別優待券を配布する。
② 優待券の有効期限を1年から3年に延長。
③ 旅行代金に応じた優待の価格帯を2段階から9段階に拡大し、割引率も最大8.3%から10〜12%に引き上げる(100万円以上の価格帯に専用の優遇区分を新設)。
④ 2026年10月31日を起点に3年(7基準日)以上継続保有した株主には、年1回3000円分(有効期限3年)の長期保有優待を新設。初回の権利発生は2029年10月31日を予定する。
⑤ 優待券が使えるグループ施設を7カ所から10カ所に拡充(2026年7月1日〜)。
⑥ 1000株以上を保有する株主向けに、経営幹部との対話会やホテル試泊会、現地訪問企画などに参加できる抽選制の特別企画も新設する。
会社側はこの拡充の狙いについて、株式の投資魅力を高め、より多くの株主に中長期的に保有してもらうためとしている。
中間決算は減益、通期は赤字予想に下方修正
一方、決算面では厳しい状況が伺える。エイチ・アイ・エスが6月12日に発表した2026年10月期中間決算(2025年11月~2026年4月)は、売上高が1931億3200万円と前年同期比6.5%増となったものの、営業利益は64億4800万円(同4.1%減)、中間純利益は30億円(同21.0%減)と減益に沈んだ。
円安の長期化や中東情勢の緊迫化が主力の海外旅行事業の重荷となった一方、訪日外国人需要を取り込んだホテル事業は増収増益となり、全体の収益を下支えする格好となった。
これを受けて通期の業績予想も下方修正され、従来90億円の黒字を見込んでいた最終損益は一転して10億円の赤字予想となっている。
同じ7月31日には自己株式取得(上限300万株、取得価額総額25億円、取得期間8月4日~9月30日)も発表した。自己株式取得とは、市場に流通する自社株を買い戻す施策だ。発行済株式数を減らして1株あたりの価値を高めるとともに、資本効率の向上にもつながる。
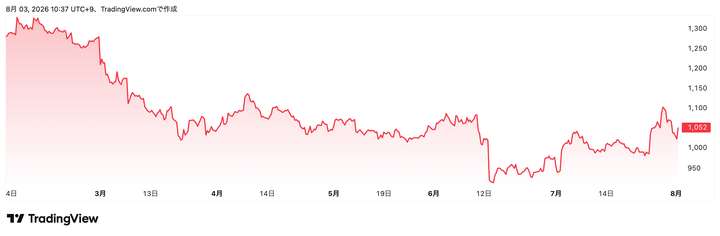
Trading View
株価は同日終値1023円(前日比44円安、-4.12%)と好材料が重なりながらも下落する展開となった。直前まで上昇基調にあった反動もあり、目先は方向感を探る展開が続いている。
訪日需要拡大、旅行各社の状況は?
円安や中東情勢が海外旅行需要を圧迫する一方、訪日需要の拡大は業界共通の追い風だ。
JTBは2026年3月期通期決算で増収増益を確保。KNT-CTホールディングスも2026年3月期決算で増収増益となった。これに対しHISはホテル事業は堅調だったものの、海外旅行事業の落ち込みを補いきれなかった。
背景には、事業ポートフォリオの違いがある。JTBやKNT-CTは国内旅行やインバウンドの比重が大きいのに対し、HISは取扱高の大半を海外・国際セクターが占め、円安や中東情勢の逆風を受けやすい構造だ。
実際、中東情勢の悪化で3~4月だけで約50億円規模のツアーキャンセルが発生し、今回の減益・下方修正の主因となった。訪日需要をどれだけ事業に取り込めるかが、各社の明暗を分けている。
※本記事は、事例として取り上げた金融商品の売買を勧めるものではありません。本記事に記載した情報によって読者に発生した損害や損失に関しては、発行媒体は一切責任を負いません。投資における最終決定はご自身の判断で行ってください。


 English (US) ·
 Japanese (JP) ·